

Krak: Karta z Cashback
autorstwa Payward, Inc.
4,8
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,8
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
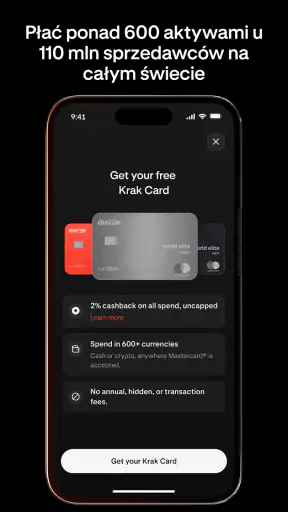
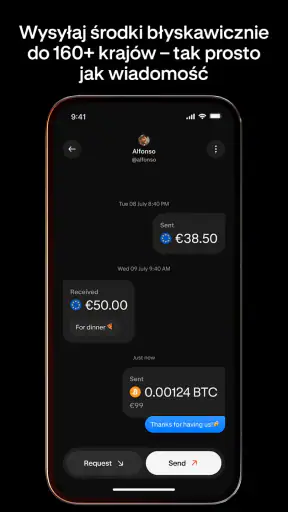
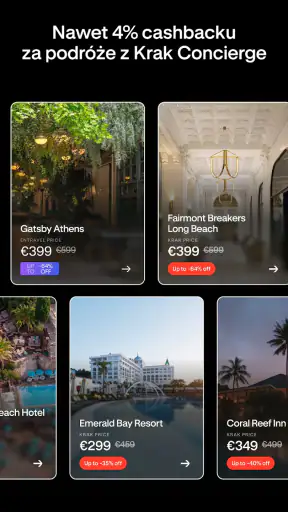
 Analiza autorstwa Getfullapps
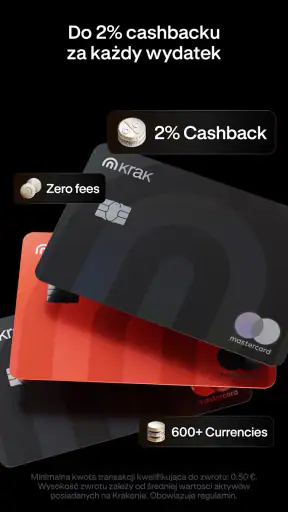
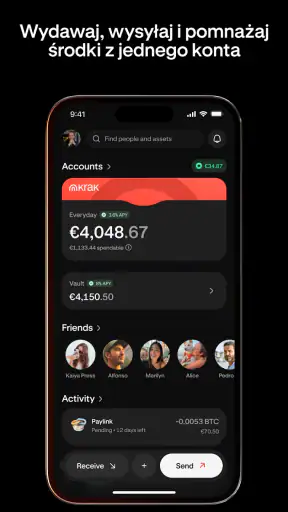
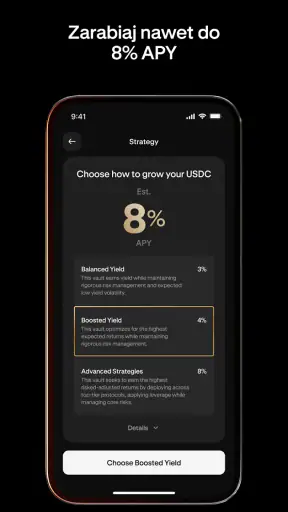
Krak: Karta z Cashback to aplikacja finansowa od Payward, Inc., która łączy kartę płatniczą, przelewy i mechanizm zwrotu pieniędzy. Po pierwszym kontakcie łatwo zrozumieć jej atrakcyjność: zamiast traktować kartę wyłącznie jako narzędzie do wydawania, aplikacja próbuje zamienić codzienne zakupy w sposób na realizowanie własnych celów pieniężnych. W moim odczuciu największą wartość nie daje jednak sam efekt „cashbacku”, lecz połączenie płatności z regularnym kontrolowaniem pieniędzy.
To bezpłatna aplikacja z kategorii finansów, przeznaczona dla użytkowników od PEGI 3. W Google Play ma średnią 4,8 przy ponad sześciu tysiącach ocen, a liczba instalacji przekroczyła pół miliona. Te liczby sugerują, że Krak nie jest wyłącznie eksperymentem dla wąskiej grupy użytkowników. Jednocześnie popularność nie zastępuje dopasowania do własnych przyzwyczajeń: ktoś, kto chce tylko szybko zapłacić kartą i nigdy nie zagląda do aplikacji, może nie wykorzystać jej najciekawszych elementów.
Największy urok pojawia się w pierwszym tygodniu
Podczas pierwszych dni korzystania najbardziej podoba mi się to, że aplikacja ma jasny punkt ciężkości. Nie próbuje być ogólnym centrum wszystkich spraw finansowych, tylko prowadzi użytkownika wokół kilku konkretnych czynności: płacenia kartą, przesyłania pieniędzy, obserwowania zwrotu i pracy nad celami. Taki układ jest łatwiejszy do przyswojenia niż narzędzie, które zasypuje ekran dziesiątkami modułów.
W praktyce pierwsze użycie będzie dla wielu osób testem wygody. Jeżeli karta ma zastąpić dotychczasowy sposób płacenia, trzeba przestawić się na nowy nawyk: przed zakupem wiedzieć, z którego źródła korzystamy, a po zakupie sprawdzić, jak transakcja wpłynęła na plan. To nie jest wada sama w sobie, ale warto ją zauważyć. Cashback brzmi pasywnie, natomiast cele pieniężne wymagają od użytkownika choć odrobiny uwagi.
Dobrym scenariuszem jest codzienny zakup spożywczy. Płacę kartą Krak za większe zakupy, a później wracam do aplikacji nie po to, by bezmyślnie odświeżać saldo, lecz by sprawdzić, czy wydatek mieścił się w planie na tydzień. Jeśli korzystam z funkcji zwrotu i celu jednocześnie, zakup przestaje być pojedynczą operacją. Staje się częścią prostego cyklu: wydatek, kontrola, zwrot, dalsze odkładanie.
Najlepszy sposób na start to wybrać jeden konkretny cel, a nie próbować organizować całego budżetu od pierwszego dnia. Może to być fundusz na wyjazd, większy zakup albo zwykła rezerwa. Dzięki temu łatwiej ocenić, czy aplikacja faktycznie pomaga, czy tylko dodaje kolejne miejsce do sprawdzania pieniędzy. Gdy cel jest zbyt ogólny, cashback szybko staje się ciekawostką bez wyraźnego znaczenia.
Karta, przelewy i zwrot w jednym rytmie
Połączenie karty i przelewów jest ważne, bo ogranicza liczbę narzędzi potrzebnych do prostych operacji. Zamiast płacić jednym rozwiązaniem, wysyłać pieniądze drugim, a zwroty śledzić w jeszcze innym miejscu, można próbować utrzymać większą część codziennego obiegu w jednej aplikacji. Dla mnie to przede wszystkim wygoda organizacyjna, nie powód, by rezygnować ze wszystkich innych usług finansowych.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Warto też rozdzielić dwie rzeczy, które często są wrzucane do jednego worka. Karta służy do płatności, przelew przydaje się przy przesyłaniu pieniędzy, a cashback jest korzyścią zależną od używania rozwiązania zgodnie z jego zasadami. Nie traktowałbym zwrotu jako gwarantowanego zarobku. Zdrowiej jest postrzegać go jako dodatek do zakupów, które i tak miałem zrobić.
To rozróżnienie chroni przed typowym błędem: wydawaniem więcej tylko dlatego, że część kwoty może wrócić. Jeśli kupuję rzecz niepotrzebną, zwrot nie zmienia faktu, że pieniądze opuściły konto. Krak ma sens wtedy, gdy karta pomaga uporządkować normalne wydatki, a nie gdy staje się pretekstem do zwiększania konsumpcji.
Co daje użytkownikowi cel pieniężny
Funkcja celów jest dla mnie ciekawsza niż sam slogan o zwrocie pieniędzy. Cashback bywa jednorazowym zadowoleniem po zakupie, natomiast cel może utrzymywać uwagę przez wiele tygodni. To szczególnie przydatne osobom, które nie mają problemu z zarabianiem, ale trudniej im regularnie odkładać.
Najpraktyczniejszy workflow wygląda tak: najpierw ustalam, na co odkładam, później używam karty przy zaplanowanych wydatkach, a na koniec okresowo sprawdzam, czy postęp ma sens. Nie chodzi o codzienne analizowanie każdej transakcji. Chodzi o stworzenie krótkiego rytuału, który nie wymaga arkusza kalkulacyjnego ani pamiętania o kilku oddzielnych aplikacjach.
Jednocześnie nie każdy cel będzie równie dobrze pasował do takiego narzędzia. Jeśli ktoś potrzebuje bardzo szczegółowego budżetu z rozbudowanymi kategoriami, ręcznym planowaniem i analizą wielu kont, Krak może wydać się zbyt skoncentrowany na podstawowych czynnościach. W takim przypadku lepsza będzie aplikacja budżetowa nastawiona na pełne zarządzanie finansami, a Krak może pozostać wyłącznie kartą do wybranych płatności.
Czytelność i orientacja w codziennych zadaniach
Prosty zakres działania pomaga ograniczyć poznawczy bałagan: łatwiej pamiętać, że otwieram Krak po płatność, przelew albo sprawdzenie celu, niż szukać jednej potrzebnej funkcji w rozbudowanym panelu. To praktyczna zaleta dla osób, które nie chcą uczyć się skomplikowanego systemu finansowego. Nie zakładałbym jednak, że sama prostota rozwiązuje każdy problem z czytelnością. Przed powierzeniem aplikacji regularnych płatności warto sprawdzić, czy opisy operacji i ważne kwoty są dla mnie łatwe do odczytania na używanym telefonie.
Przydatny nawyk to wykonywanie krótkiego przeglądu w spokojnym momencie, zamiast próbować analizować cel w kolejce do kasy. Podczas zakupów liczy się szybka decyzja, a pośpiech utrudnia zauważenie pomyłki lub niejasnej pozycji. Jeśli ekran jest dla kogoś zbyt gęsty albo tekst za mały, wygodniej może być kontrolować finanse na urządzeniu z większym ekranem lub pozostać przy znanym rozwiązaniu bankowym, którego interfejs jest już dobrze opanowany.
Wartość po miesiącu zależy od nawyku, nie od nowości
Po kilku tygodniach znika efekt pierwszego zainteresowania. Wtedy zaczyna się prawdziwy test aplikacji. Czy nadal pamiętam, by płacić kartą? Czy regularnie sprawdzam cele? Czy przelewy są na tyle wygodne, że nie wracam automatycznie do poprzedniego rozwiązania? W mojej ocenie Krak może utrzymać się w codziennym użyciu, ale tylko wtedy, gdy użytkownik przypisze mu wyraźną rolę.
Najlepiej sprawdza się jako narzędzie do określonego fragmentu finansów. Można używać go do codziennych zakupów i kierować uwagę na zwrot, albo przeznaczyć go na konkretny plan oszczędnościowy. Próba zastąpienia nim wszystkiego bez wcześniejszego sprawdzenia własnych potrzeb może prowadzić do frustracji, zwłaszcza gdy oczekujemy funkcji typowych dla rozbudowanych bankowych paneli finansowych.
W porównaniu ze zwykłą kartą bankową różnica polega na większym nacisku na zachowanie po płatności. Tradycyjna karta często kończy swoją rolę przy zatwierdzeniu transakcji. Tutaj płatność może być punktem wyjścia do obserwowania zwrotu i celu. To wartościowa zmiana dla osoby, która potrzebuje delikatnego przypomnienia, po co wydaje pieniądze.
W porównaniu z aplikacją do budżetowania Krak jest prostszy i bardziej bezpośrednio związany z kartą oraz przelewami. Zyskuje na tym szybkość, lecz traci część głębi analitycznej. Jeśli chcę rozłożyć wydatki na wiele kategorii, porównać długie okresy i dokładnie badać tendencje, zwykły tracker budżetu może być lepszym wyborem. Jeśli natomiast zależy mi na krótkiej ścieżce od płatności do celu, Krak ma bardziej naturalny charakter.
Trzy sposoby, by nie zmarnować cashbacku
Pierwsza praktyczna wskazówka brzmi: ustal z góry, na co przeznaczysz zwroty. Bez takiej decyzji cashback może rozpłynąć się w ogólnym saldzie. Jeżeli każda odzyskana kwota ma wspierać jeden cel, nawet małe zwroty stają się częścią widocznego postępu. To psychologicznie skuteczniejsze niż traktowanie ich jako przypadkowych groszy.
Druga wskazówka dotyczy kontroli częstotliwości. Nie ma potrzeby otwierać aplikacji po każdej płatności, jeśli prowadzi to do zmęczenia. Lepiej wybrać stały moment, na przykład po większych zakupach albo podczas cotygodniowego przeglądu finansów. Taki rytm pozwala korzystać z informacji bez zamieniania Krak w aplikację, którą sprawdza się nerwowo przez cały dzień.
Trzecia rzecz to rozdzielenie wydatków obowiązkowych od impulsywnych. Karta najlepiej pokazuje swoją wartość przy rachunkach i zakupach, które i tak pojawiłyby się w budżecie. Jeżeli używam jej głównie przy spontanicznych promocjach, cashback może dawać złudzenie oszczędności, choć całkowity poziom wydatków rośnie. To ograniczenie wynika bardziej z ludzkich nawyków niż z samej aplikacji, ale dobry użytkownik powinien je uwzględnić.
Ruch, pośpiech i różne warunki korzystania
Wygoda aplikacji finansowej zależy nie tylko od interfejsu, ale też od chwili, w której z niego korzystam. W domu mogę spokojnie ocenić cel i historię wydatków; w zatłoczonym sklepie potrzebuję przede wszystkim skupić się na płatności. Dlatego nie robiłbym z Krak narzędzia do podejmowania decyzji budżetowych w ostatniej sekundzie. Ustalenie wcześniej, do jakich zakupów używam karty, zmniejsza presję i pomaga uniknąć niepotrzebnego przełączania się między aplikacjami.
Osobom, które mają trudność z precyzyjnym dotykaniem małych elementów lub korzystają z telefonu jedną ręką, polecam przetestować najważniejsze czynności bez pośpiechu: odnalezienie karty, rozpoczęcie przelewu i sprawdzenie celu. Nie zakładam, że wszystkie elementy będą wygodne dla każdego. W razie problemów warto wykonać operacje w stabilnych warunkach, na przykład siedząc przy stole, i nie polegać na aplikacji jako jedynym sposobie dostępu do pieniędzy.
Podobnie rozsądnie jest myśleć o sytuacjach, w których nie ma dobrego połączenia z internetem, telefon jest rozładowany albo ktoś nie może swobodnie patrzeć na ekran. To nie argument przeciw Krak, lecz przypomnienie, że karta w telefonie nie powinna być jedynym planem płatniczym. Przydatna może być druga znana metoda płatności, szczególnie w podróży lub podczas długiego dnia poza domem.
Kiedy aplikacja zaczyna wymagać zbyt dużo uwagi
Największym źródłem zmęczenia nie jest sama liczba funkcji, lecz konieczność pamiętania, jaką rolę Krak ma pełnić. Jeśli karta ma być podstawowym narzędziem płatniczym, trzeba pilnować dostępnych środków i regularnie kontrolować transakcje. Jeśli ma służyć tylko do wybranych zakupów, pojawia się dodatkowe pytanie: które płatności warto kierować właśnie tutaj?
To może być irytujące dla osoby, która oczekuje całkowicie automatycznego systemu. Aplikacja nie usunie potrzeby podejmowania decyzji finansowych. Nie sprawi też, że każdy zwrot będzie odczuwalny. Przy niewielkiej liczbie zakupów albo bardzo ostrożnym korzystaniu z karty dodatkowa korzyść może być zbyt mała, by uzasadnić kolejny nawyk.
Drugim źródłem znużenia jest porównywanie każdego zwrotu z ofertami innych usług. Zawsze można znaleźć inną kartę, promocję lub program lojalnościowy, który w konkretnej sytuacji wygląda lepiej. Taka optymalizacja ma sens dla osób, które lubią śledzić szczegóły, ale dla większości użytkowników ważniejsza będzie prostota i regularność. Krak wygrywa wtedy, gdy ogranicza chaos, a nie wtedy, gdy próbujemy wycisnąć z każdej transakcji absolutne maksimum.
Codzienna konserwacja bez przesadnego pilnowania
Trwała wartość aplikacji zależy od prostego systemu obsługi. Raz na jakiś czas warto sprawdzić, czy wszystkie przelewy i płatności są zrozumiałe, czy cel nadal odpowiada aktualnym planom i czy karta jest używana tam, gdzie rzeczywiście przynosi korzyść. Taki przegląd nie powinien być skomplikowany, ale jego pomijanie osłabia sens całego rozwiązania.
Dobrym zwyczajem jest również utrzymywanie jednego głównego celu zamiast tworzenia wielu równoległych. Każdy kolejny cel może wyglądać motywująco, lecz z czasem rozprasza uwagę. Jeden widoczny kierunek ułatwia ocenę, czy cashback i regularne płatności naprawdę przesuwają mnie do przodu.
Jeśli korzystam z kilku kart lub kont, nie próbowałbym na siłę przenosić wszystkich operacji do Krak. Lepiej wybrać sytuacje, w których aplikacja jest najwygodniejsza. To zmniejsza ryzyko, że codzienne finanse staną się zbyt skomplikowane, a jednocześnie pozwala sprawdzić, czy funkcje celów i zwrotów mają dla mnie realną wartość.
Ocena po dłuższym czasie: dla kogo zostaje na telefonie
Na dłuższą metę Krak: Karta z Cashback ma największą szansę zostać ze mną wtedy, gdy traktuję ją jako połączenie płatności i lekkiej motywacji do odkładania. Nie jest to aplikacja, którą instaluję tylko po to, by raz zobaczyć ekran główny. Jej sens pojawia się w powtarzalnym użyciu: płacę, wracam do celu, sprawdzam postęp i nie pozwalam, by zwrot zachęcał mnie do niepotrzebnych zakupów.
Doceniam też to, że aplikacja jest darmowa. Obniża to próg wejścia i pozwala sprawdzić, czy taki model pracy z pieniędzmi pasuje do własnego stylu bez dokładania kolejnego stałego kosztu. Aktualna wersja to 1.61.0, a do działania potrzebny jest system Android 8.0 lub nowszy. Dla użytkownika starszego urządzenia zgodność systemu będzie więc pierwszą rzeczą do sprawdzenia przed instalacją.
Nie poleciłbym jej osobie, która szuka przede wszystkim zaawansowanej księgowości domowej, bardzo szczegółowych raportów albo rozwiązania całkowicie niewymagającego uwagi. Nie będzie też idealna dla kogoś, kto ma już dobrze działający system kart i budżetu, a nowa aplikacja nie daje mu wyraźnej przewagi. W takim przypadku dodatkowy kanał może bardziej komplikować finanse, niż je porządkować.
Poleciłbym ją natomiast użytkownikowi, który chce połączyć zwykłe płatności z konkretnym celem i potrzebuje prostego impulsu do regularności. Szczególnie dobrze pasuje do osoby, która nie chce prowadzić rozbudowanego arkusza, ale jednocześnie nie chce, by pieniądze po prostu znikały po zakupach. Przelewy, karta i cashback tworzą tu praktyczny zestaw, o ile korzysta się z niego świadomie.
Moja końcowa ocena jest pozytywna, ale nie bezwarunkowa. Krak: Karta z Cashback nie wygrywa samą obietnicą zwrotu. Broni się dopiero wtedy, gdy zwrot zostaje połączony z nawykiem i konkretnym celem. Po okresie nowości aplikacja może nadal mieć miejsce na telefonie, lecz tylko jako część prostego planu, a nie jako kolejny program do sprawdzania bez wyraźnego powodu. Dla odpowiedniej osoby to rozsądny, wygodny sposób na nadanie codziennym płatnościom bardziej konkretnego kierunku.
Zalety
- Cashback nalicza się automatycznie po opłaceniu zakupów kartą.
- Aplikacja pozwala śledzić historię transakcji i zwrotów.
- Oferty cashbacku są dostępne u wielu lokalnych partnerów.
- Interfejs jest przejrzysty i łatwy w obsłudze.
- Zwroty mogą zachęcać do korzystania z lokalnych sklepów i usług.
Wady
- Cashback zależy od aktualnych promocji i wybranych partnerów.
- Nie każda transakcja kwalifikuje się do otrzymania zwrotu.
- Wypłata środków może wymagać spełnienia dodatkowych warunków.
- Liczba ofert może różnić się w zależności od lokalizacji użytkownika.
- Konieczne jest dokładne sprawdzanie regulaminu każdej promocji.
Często zadawane pytania dotyczące Krak: Karta z Cashback
Czym jest Krak: Karta z Cashback i jak działa?
Krak: Karta z Cashback to aplikacja związana z kartą płatniczą i programem zwrotów za zakupy. Po utworzeniu konta użytkownik może sprawdzać dostępne oferty, korzystać z karty u wybranych sprzedawców oraz monitorować naliczone zwroty. Przed rozpoczęciem korzystania warto dokładnie zapoznać się z regulaminem, warunkami promocji i listą obsługiwanych punktów.
Czy korzystanie z aplikacji Krak: Karta z Cashback jest bezpieczne?
Aplikacja może wymagać podania danych osobowych, kontaktowych oraz informacji niezbędnych do obsługi karty i rozliczania cashbacku. Podczas rejestracji należy sprawdzić, jakie zgody są udzielane i w jaki sposób przechowywane są dane. Zalecamy pobieranie aplikacji wyłącznie z oficjalnego sklepu, używanie silnego hasła oraz unikanie logowania na niezabezpieczonych urządzeniach.
Jak otrzymuje się cashback za zakupy?
Zwrot nie musi być naliczany za każdą transakcję, dlatego przed zakupem należy sprawdzić aktualne warunki konkretnej oferty. Znaczenie mogą mieć między innymi partner, metoda płatności, minimalna kwota, termin promocji oraz wyłączenia dotyczące wybranych produktów. Po dokonaniu płatności warto zachować potwierdzenie, a następnie sprawdzić status transakcji i przewidywany termin wypłaty w aplikacji.
Czy aplikacja Krak: Karta z Cashback wiąże się z dodatkowymi opłatami?
Samo pobranie aplikacji nie zawsze oznacza brak innych kosztów. Ewentualne opłaty mogą dotyczyć wydania lub obsługi karty, określonych operacji, wypłat albo usług dodatkowych. Przed aktywacją konta należy przejrzeć tabelę opłat i prowizji oraz regulamin. Szczególną uwagę warto zwrócić na opłaty cykliczne, limity cashbacku i wymagania dotyczące korzystania z karty.
Co zrobić, jeśli cashback lub transakcja nie pojawią się w aplikacji?
Najpierw należy sprawdzić, czy zakup spełniał wszystkie warunki promocji, czy płatność została wykonana właściwą kartą oraz czy oferta była aktywna w momencie transakcji. Czasem rozliczenie wymaga kilku dni roboczych. Jeśli zwrot nadal się nie pojawia, warto przygotować datę, kwotę, nazwę sprzedawcy i potwierdzenie płatności, a następnie skontaktować się z obsługą klienta przez kanał dostępny w aplikacji.

Krak: Karta z Cashback
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu mobile-retail@kraken.com, odwiedź stronę https://www.kraken.com lub zapoznaj się z jego https://www.kraken.com/legal/privacy.










